


চাকরিজীবীদের হাতে টাকা আসে মাসের শুরুতে। বেতন থেকে বাসাভাড়া, বাজার, সন্তানের পড়ালেখা, যাতায়াত, চিকিৎসাসহ নানা খরচ মেটাতে মেটাতে মাস প্রায় শেষ। অনেক চাকরিজীবীর ক্ষেত্রে তখন সঞ্চয়ের জন্য আর টাকা থাকে না। কেউ কেউ আবার অল্প কিছু টাকা জমালেও জরুরি প্রয়োজনে তা ভেঙে ফেলতে হয়।
অথচ ভবিষ্যতের আর্থিক নিরাপত্তার জন্য সঞ্চয়ের বিকল্প নেই। নিয়মিত আয় থাকায় চাকরিজীবীদের পক্ষে পরিকল্পিতভাবে সঞ্চয়ের অভ্যাস গড়ে তোলা সম্ভব। প্রয়োজন সঠিক পরিকল্পনা, খরচের ওপর নিয়ন্ত্রণ এবং উপযুক্ত বিনিয়োগের মাধ্যম বেছে নেওয়া। কিন্তু একজন চাকরিজীবী মাসে কত টাকা সঞ্চয় করবেন? কীভাবে সেই অভ্যাস গড়ে তুলবেন? আর জমানো টাকা কোথায় বিনিয়োগ করলে ভালো রিটার্ন পাওয়া যেতে পারে?
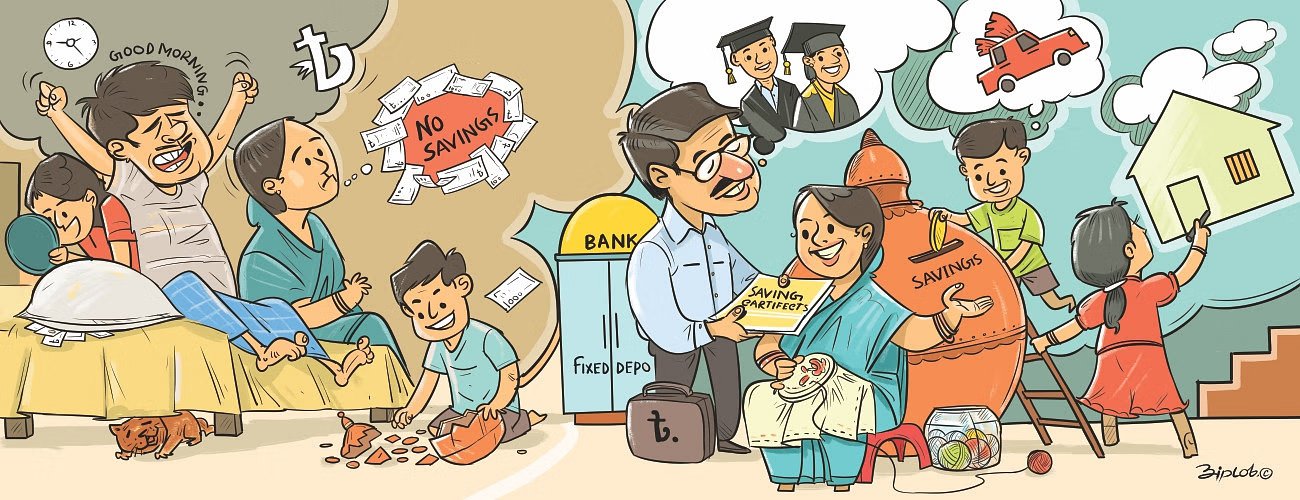
সঞ্চয়ের ক্ষেত্রে অনেকেই একটি ভুল করেন। মাসের সব খরচ মেটানোর পর যে টাকা অবশিষ্ট থাকে, তা জমিয়ে রাখার চেষ্টা করেন। কিন্তু বাস্তবে দেখা যায়, মাস শেষে হাতে খুব বেশি টাকা হাতে থাকে না। তাই সঞ্চয়ের ভালো উপায় হলো, বেতন পাওয়ার পরই নির্দিষ্ট পরিমাণ টাকা আলাদা করে রাখা। এরপর বাকি টাকা দিয়ে মাসের খরচ চালানো।
তবে সঞ্চয় করতে গিয়ে এমন চাপ নেওয়া যাবে না, যেন সংসারের প্রয়োজনীয় খরচ মেটাতে ঋণ করতে হয়। আপনার আয় ও পারিবারিক ব্যয়ের ওপর নির্ভর করে বেতনের ১০-২০ শতাংশ সঞ্চয়ের লক্ষ্য নির্ধারণ করতে পারেন। শুরুতে এই পরিমাণ সম্ভব না হলে ৫ শতাংশ দিয়েও শুরু করা যায়। এমনকি অল্প কিছু টাকা হলেও নিয়মিত জমাতে হবে। কারণ, সঞ্চয়ের পরিমাণের চেয়ে নিয়মিত সঞ্চয়ের অভ্যাস গড়ে তোলাই বেশি গুরুত্বপূর্ণ।
সঞ্চয় করতে হলে প্রথমেই জানতে হবে, মাসে কোথায় কত টাকা খরচ হচ্ছে। এ জন্য আয়ের সঙ্গে মিল রেখে একটি মাসিক বাজেট তৈরি করুন।
প্রথমে প্রয়োজনীয় খরচের হিসাব করুন। যেমন বাসাভাড়া, খাবার, বিদ্যুৎ-গ্যাস-পানির বিল, যাতায়াত ও চিকিৎসা। এরপর হিসাব করুন পোশাক কেনা, বাইরে খাওয়া, বিনোদন ও ভ্রমণের মতো খাতে কত টাকা ব্যয় হচ্ছে।
প্রয়োজনীয় খরচ কমানো সব সময় সম্ভব নয়। তবে অন্যান্য খাতে কিছুটা কাটছাঁট করা যায়। যেমন সপ্তাহে একবার বাইরে খাওয়ার বদলে দুই সপ্তাহে একবার যেতে পারেন। ছয় মাসে একবার ভ্রমণে গেলে, তার বদলে বছরে একবার যেতে পারেন। এভাবে খরচে সামান্য পরিবর্তন আনলেও মাস শেষে কিছু টাকা সঞ্চয় করা সম্ভব।
সঞ্চয় করতে হলে সব সময় আয় বাড়ানোর প্রয়োজন নেই। অনেক সময় অপ্রয়োজনীয় খরচ কমিয়েই ভালো পরিমাণ টাকা জমানো যায়। প্রতিদিন বাইরে কফি খাওয়া, ঘন ঘন অনলাইন কেনাকাটা, ব্যবহার না করা বিভিন্ন সাবস্ক্রিপশন কিংবা পরিকল্পনাহীন বিনোদনের পেছনে অনেক টাকা খরচ হয়। এসব খরচের হিসাব রাখলে কোথায় টাকা অপচয় হচ্ছে, তা সহজেই বোঝা যাবে এবং মাস শেষে উল্লেখযোগ্য পরিমাণ অর্থ সাশ্রয় করা সম্ভব হবে।
এ ছাড়া শখের কোনো জিনিস বা দামি কিছু কেনার আগে অন্তত সাত দিন অপেক্ষা করার অভ্যাস করতে পারেন। এতে হঠাৎ আবেগের বশে কেনাকাটার প্রবণতা কমবে। প্রয়োজনীয় নয়, এমন কেনাকাটার পেছনে খরচ হওয়া টাকাও সঞ্চয় করা যাবে।
প্রত্যেক চাকরিজীবীর একটি জরুরি তহবিল থাকা প্রয়োজন। কারণ, যেকোনো সময় চাকরি হারানো, অসুস্থতা, দুর্ঘটনা কিংবা পরিবারের কারও চিকিৎসার জন্য বাড়তি অর্থের প্রয়োজন হতে পারে। এমন পরিস্থিতিতে জরুরি তহবিল না থাকলে অনেকেই ঋণ করতে বাধ্য হন। কেউ কেউ আবার দীর্ঘদিনের সঞ্চয় ভেঙে ফেলেন। কিন্তু জরুরি তহবিল থাকলে সেই চাপ অনেকটা কমে যায়।
এ ধরনের আর্থিক চাপ সামলাতে অন্তত তিন থেকে ছয় মাসের প্রয়োজনীয় খরচের সমান অর্থ জরুরি তহবিল হিসেবে জমা রাখা ভালো। এই টাকা এমন জায়গায় রাখতে হবে, যেখান থেকে প্রয়োজনের সময় দ্রুত তোলা যায়। ব্যাংকের সহজে উত্তোলনযোগ্য আমানত এ ক্ষেত্রে একটি বিকল্প হতে পারে, যেমন ব্যাংকের স্বল্পমেয়াদি আমানত। তবে যারা সুদবিহীন রাখতে চান, তারা চাইলে প্রচলিত সুদভিত্তিক আমানতের পরিবর্তে শরিয়াহভিত্তিক ব্যাংকের মুদারাবা টার্ম ডিপোজিটে বিবেচনা করতে পারেন। তবে যেখানেই রাখুন টাকা তোলার নিয়ম ও শর্ত আগে জেনে নেওয়া জরুরি।
যারা প্রতি মাসে অল্প অল্প করে টাকা জমাতে চান, তাদের জন্য ব্যাংকের ডিপিএস একটি পরিচিত মাধ্যম। বিভিন্ন ব্যাংক ও আর্থিক প্রতিষ্ঠান ৫০০, ১ হাজার, ২ হাজার কিংবা ৫ হাজার টাকা বা তার বেশি মাসিক কিস্তিতে ডিপিএস খোলার সুযোগ দেয়। একজন চাকরিজীবী প্রতি মাসে ২ হাজার টাকা করে ডিপিএস করলেন। পাঁচ বছরে তার নিজের জমা হবে ১ লাখ ২০ হাজার টাকা। এর সঙ্গে ব্যাংকের নির্ধারিত মুনাফা যোগ হবে।
এক্ষেত্রে যেটি করতে হবে, তা হলো আপনি যে ব্যাংকে বেতনের টাকা পান সেই ব্যাংকের সঙ্গে আমানতকে লিংক করে দিতে পারেন। তাহলে প্রতি মাসে বেতন জমা হওয়ার পর স্বয়ংক্রিয়ভাবে ডিপিএসে টাকা জমা যাবে। আপনাকে আলাদা করে জমা দিতে হবে না।
ডিপিএস খোলার পাশাপাশি যদি কিছু টাকা থাকে। ভালো জীবন বীমা কোম্পানিতে একটি পলিসি খুলতে পারেন। সাধারণত তিন মাস পর পর আপনাকে প্রিমিয়াম জমা দিতে হবে। সেটিও আপনি আপনার ব্যাংকের সাথে লিংক করে দিতে পারেন। তখন আর মনে করে জমা দিতে হবে না। ভালো বিমা কোম্পানিতে পলিসি খুললে একদিকে সঞ্চয়ও হবে। আবার শারীরিক অসুস্থতায়ও কিছু সুবিধা পাবেন।
ডিপিএস এবং বিমা পলিসি খোলার পরও যদি যথেষ্ট পরিমাণে টাকা থাকে। তাহলে কিছু বেমেয়াদি মিউচুয়াল ফান্ডে মাসভিত্তিক টাকা রাখতে পারেন। এগুলো সাধারণত কয়েক বছরের জন্য টাকা নেয়। আপনার কাছ থেকে টাকা নিয়ে ফান্ড ম্যানেজাররা দীর্ঘমেয়াদে বিভিন্ন ভালো শেয়ারে বিনিয়োগ করেন। দীর্ঘমেয়াদি বিনিয়োগ করায়, এই বিনিয়োগে সাধারণত ভালো রিটার্ন পাওয়া যায়।
ছোট ছোট সঞ্চয় এক সময় কয়েক লাখ টাকায় পরিণত হবে। তখন আপনি সেগুলোকে বিভিন্ন জায়গায় বিনিয়োগ করতে পারেন। তবে কষ্টার্জিত টাকা কোথাও বিনিয়োগ করার আগে ভালোভাবে খোঁজ নিয়ে তারপর করতে হবে। সবচেয়ে ভালো বিনিয়োগের মাধ্যম হতে পারে সঞ্চয়পত্র। যারা কম ঝুঁকিতে নির্দিষ্ট মেয়াদের জন্য টাকা বিনিয়োগ করতে চান, তাদের জন্য সরকারি সঞ্চয়পত্র ভালো বিকল্প হতে পারে।
বাংলাদেশে কয়েক ধরনের সঞ্চয়পত্র আছে। প্রয়োজনের সঙ্গে যুতসই বিবেচনা করে এসব জায়গায় বিনিয়োগ করতে পারেন। ট্রেজারি বন্ডে টাকা রাখতে পারে। যাদের শেয়ারবাজার কিংবা আর্থিক বিভিন্ন বিষয়ে ভালো জ্ঞান নেই তাদের শেয়ারবাজারে বিনিয়োগ করা উচিত নয়। কারণ, এখানে বিনিয়োগ করা খুবই ঝুঁকিপূর্ণ। বেশিরভাগ ক্ষেত্রেই ছোট ছোট সঞ্চয়কারীরা এখানে বিনিয়োগ করে টাকা হারান। যদি শেয়ারবাজারে বিনিয়োগ করতেই হয় তাহলে সরাসরি বিনিয়োগ না করে মিউচুয়াল ফান্ডের মাধ্যমে করতে পারেন।
চাকরিজীবীদের সঞ্চয়ের পথে বড় বাধা অনেক সময় অর্থের অভাব নয়, বরং পরিকল্পনা ও অভ্যাসের অভাব। মাসে ১ হাজার বা ২ হাজার টাকা দিয়েও সঞ্চয় শুরু করা সম্ভব। আয় বাড়ার সঙ্গে সঙ্গে সঞ্চয়ের পরিমাণও বাড়ানো যায়। তবে বিনিয়োগের আগে জরুরি তহবিল গড়ে তোলা, ঋণের বোঝা নিয়ন্ত্রণে রাখা এবং নিজের আর্থিক লক্ষ্য ঠিক করা জরুরি। একই সঙ্গে বিনিয়োগের ঝুঁকি ও শর্ত বুঝে সিদ্ধান্ত নিতে হবে।
মনে রাখতে হবে, সঞ্চয়ের উদ্দেশ্য কেবল টাকা জমিয়ে রাখা নয়; বরং ভবিষ্যতের আর্থিক অনিশ্চয়তা মোকাবিলা করা এবং নিজের ও পরিবারের জন্য নিরাপদ আর্থিক ভিত্তি তৈরি করা। বড় অঙ্কের টাকা জমার অপেক্ষায় না থেকে আজ থেকেই অল্প পরিমাণে সঞ্চয় শুরু করুন। নিয়মিত এই অভ্যাসই একসময় বড় আর্থিক নিরাপত্তার ভিত্তি হয়ে উঠতে পারে।